往来款交接先分客户应收、供应商应付和股东往来,逐笔提供对方、事由、形成期间、期初及期末余额、合同和收付款依据。业务人员确认交付与结算,出纳确认资金,会计核对账务;差异单列,不凭银行流水备注直接判断款项性质。...
2026-09-18 阅读(10) 标签:往来款资料交接 客户应收款核对 供应商应付款 股东垫款 往来余额差异
客户应收款核对相关文章
-
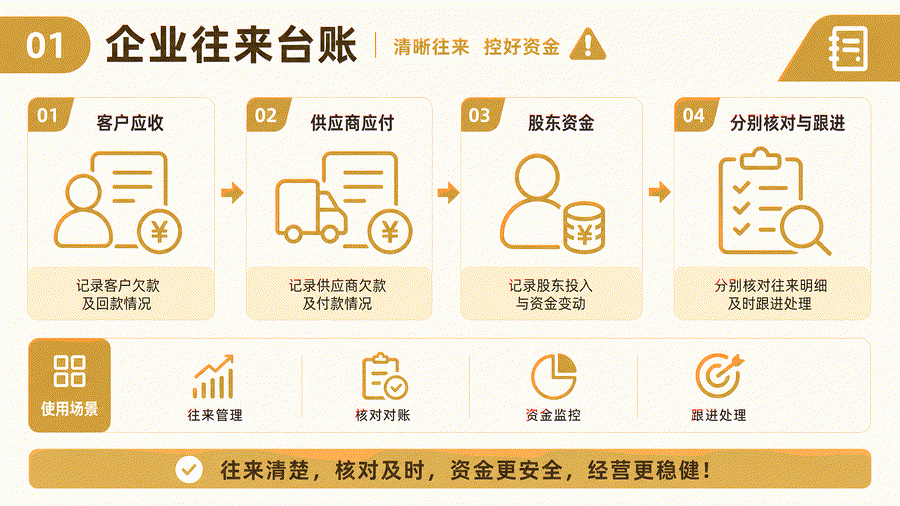 往来款资料怎么交给会计?客户欠款、供应商应付与股东垫款分别核对
共1页 1条
新闻资讯
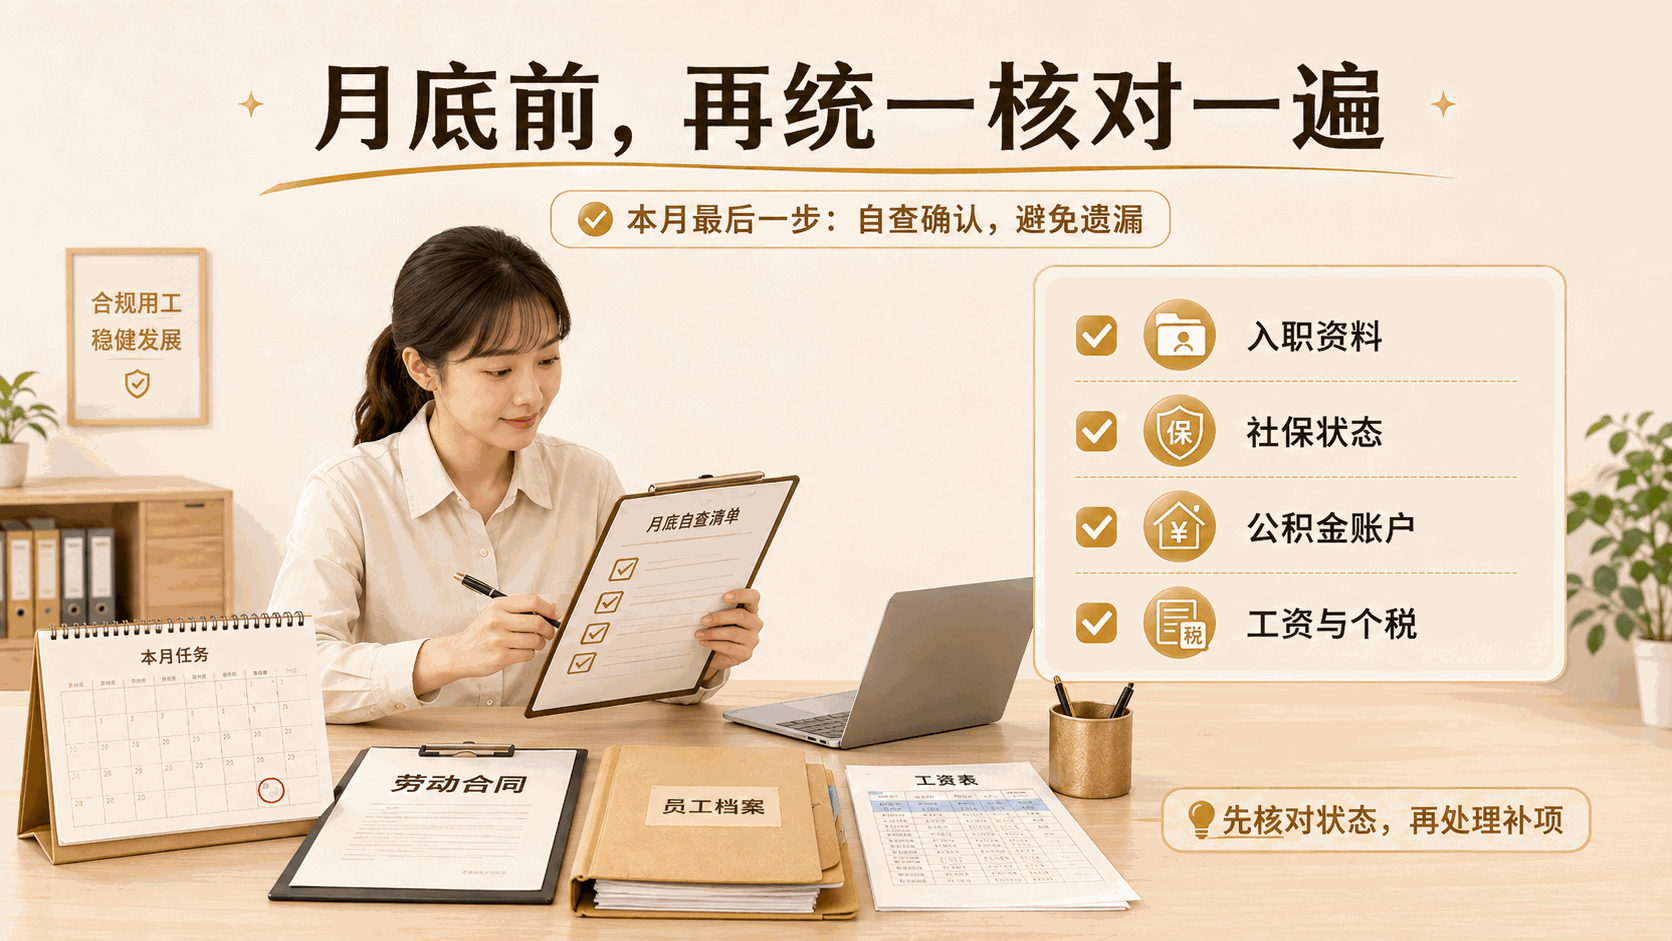 公司招了第一个员工后,社保、公 TOP1
-
2
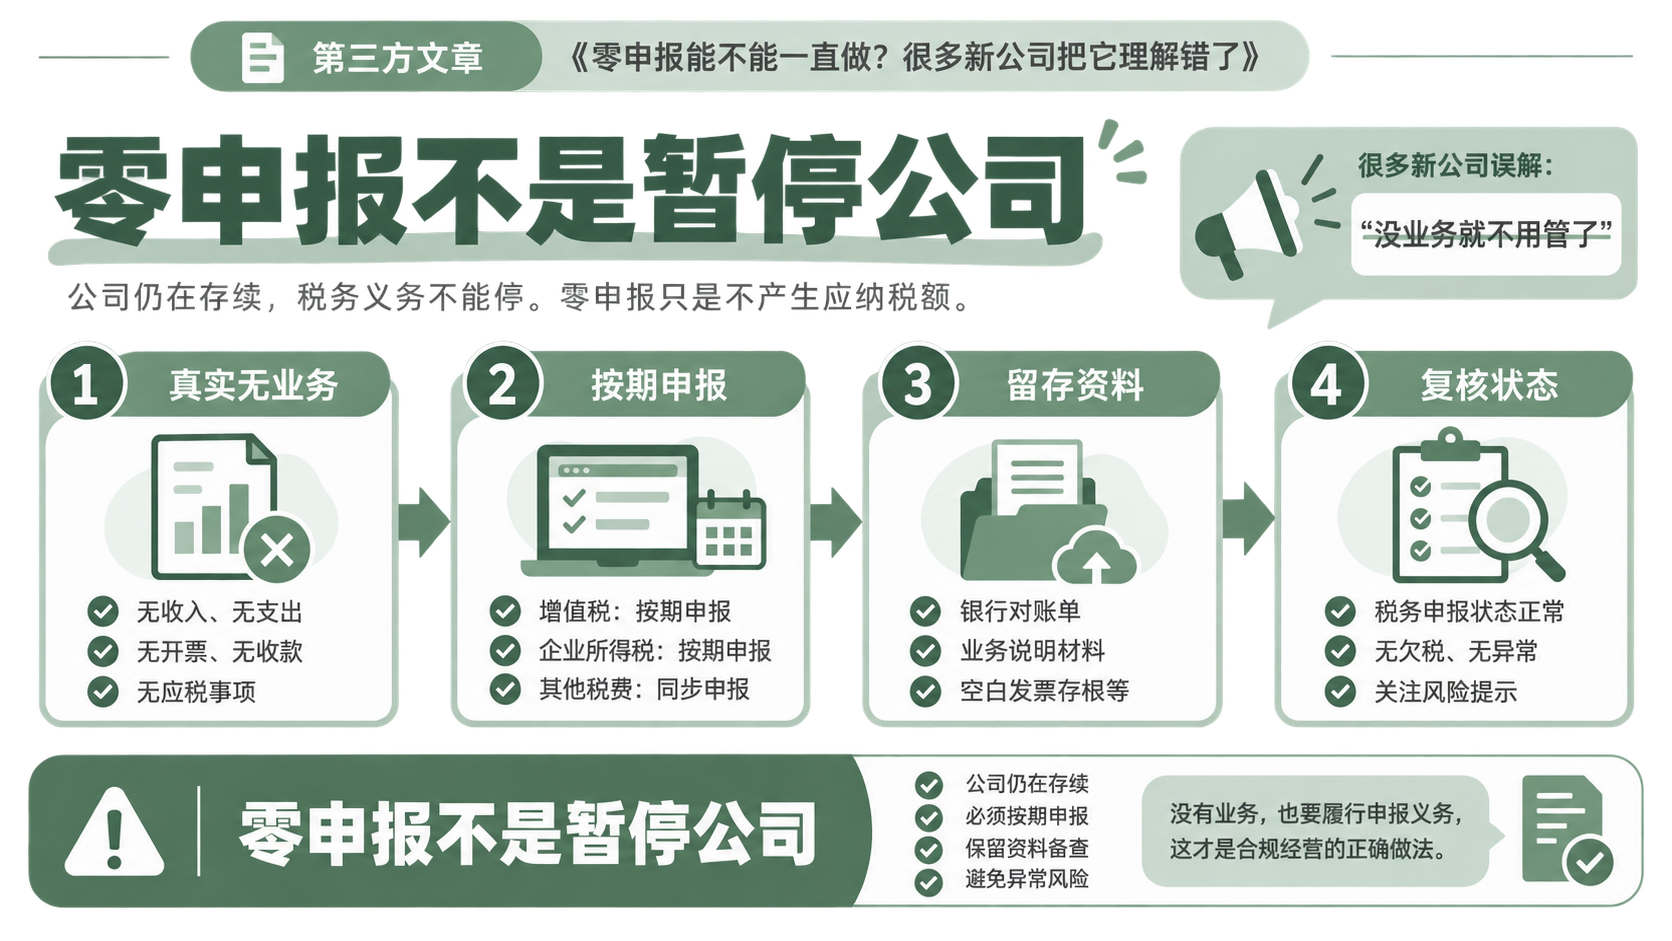 零申报能不能一直做?很多新公司 08-18
-
3
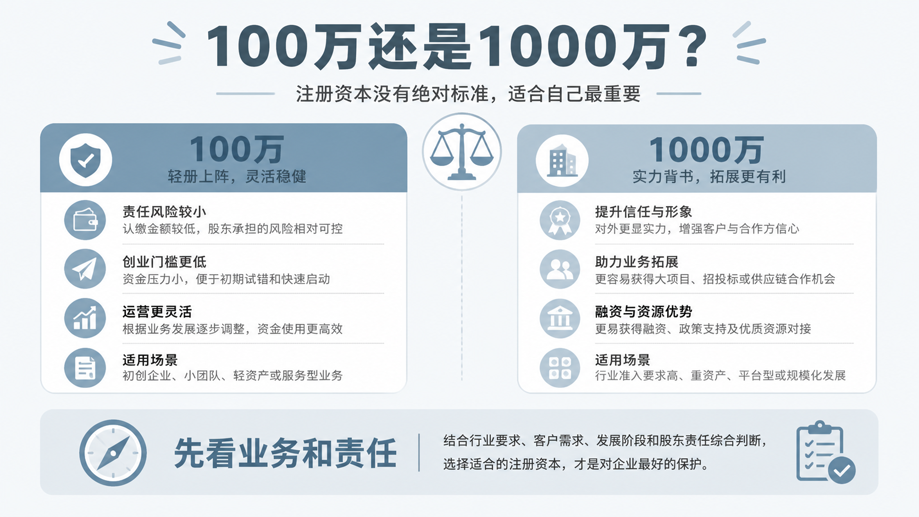 注册资本写100万还是1000 08-17
-
4
 公司名已经核准了,为什么商标还 08-15
-
5
 公司开户为什么会问这么细?企业 08-14
-
6
 退税交给别人办,老板还要问清哪 10-08
-
7
 主播收益不提现也要扣税?老板先 10-07
-
8
 代理记账费用怎么比较?按服务范 10-07
-
9
 代账机构上自动化,先把哪一步交 10-06