停用对公账户前,企业先与开户行核对销户条件,再清点资金、未结业务、自动扣款及对外收款信息。同时把历史流水、回单、对账差异和账户处理结果交给会计,核对网银授权及介质安排。余额为零、资料已交和账户已销是不同状态,应分别确认。...
2026-09-27 阅读(9) 标签:对公账户销户资料 银行销户前流水留存 停用账户记账交接 网银权限清理新闻资讯
-
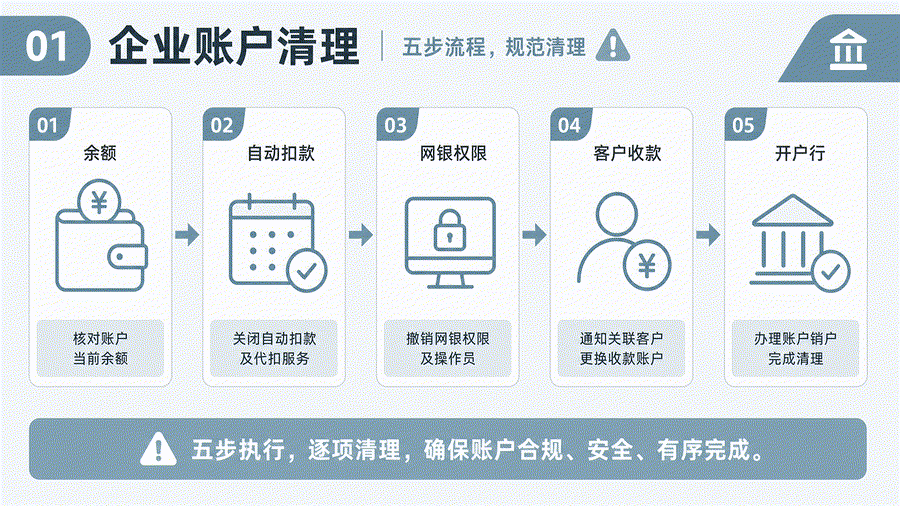 停用对公账户前怎么交接资料?销户核对、历史流水与权限清理
-
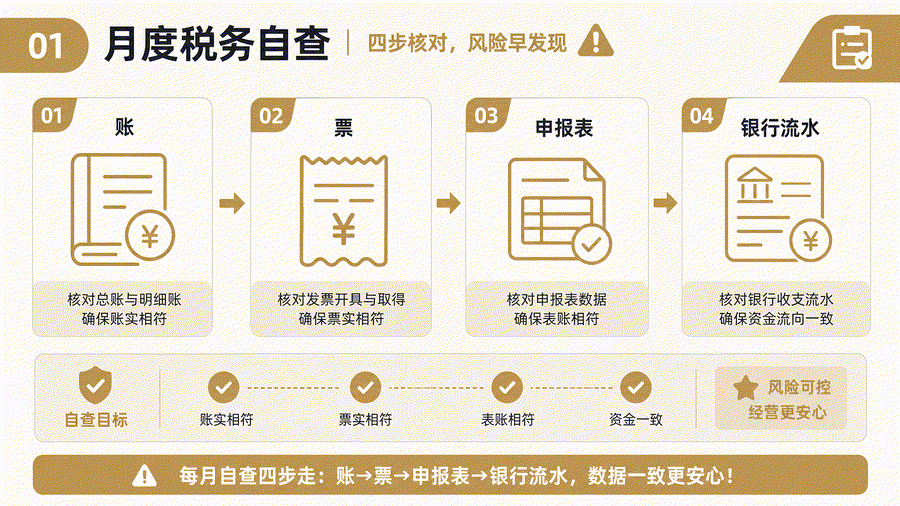 税务自查不是临时翻账,真正有用的是每月把这三组数据对起来
税务自查不是临时翻账,而是把业务收入、发票和申报数据按月份对起来。老板先确认有没有真实业务、资料是否到位、差异由谁解释,再决定是补资料、调整记录还是交给专业人员核对。...
2026-09-25 阅读(16) 标签:企业税务自查 申报发票核对 月度税务风险 红字发票依据 -
账、票和申报表对不上怎么办?月度税务自查的差异说明与复核
月度税务自查先统一主体、所属期间和比较口径,再把账面、发票、申报及资金记录对应到实际业务。金额不相等应查明原因,不能一律视为错误或强行改成一致;发现漏记、资料缺失或申报疑问后,保留依据并交负责人员核对处理。...
2026-09-25 阅读(26) 标签:月度税务自查 账票表差异 申报数据核对 收入发票差异 税务自查资料 -
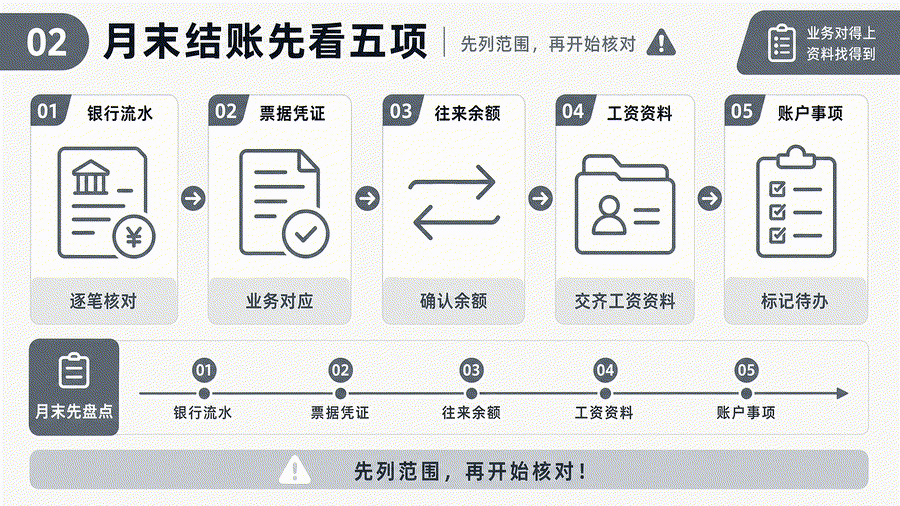 月底账乱,先查前几周的资料和对账有没有断档
。真正要查的是业务有没有发生、资料有没有到位、银行和账面能不能对应,以及差异由谁确认和跟进。...
2026-09-24 阅读(26) 标签:月末结账检查 账务资料交接 银行对账 企业财税管理 -
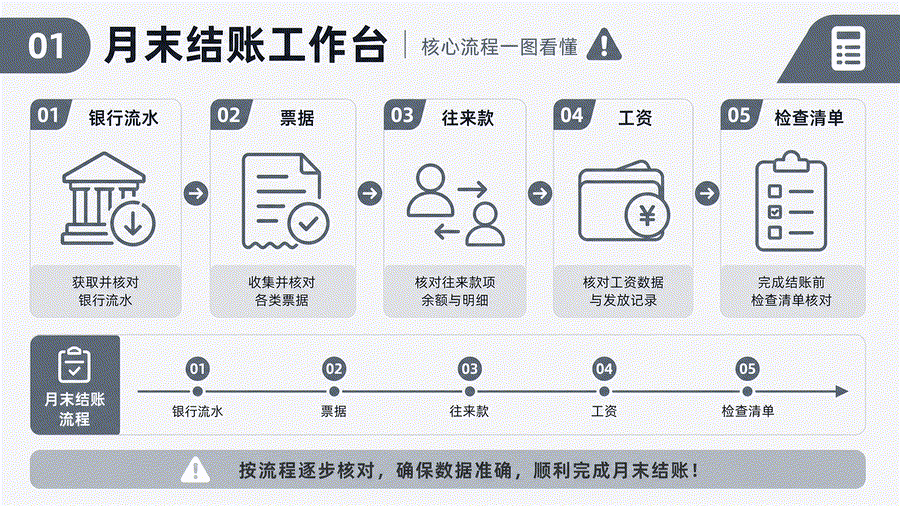 月末结账资料对不上怎么办?出纳、业务与会计的差异核对顺序
月末结账发现资料对不上,先统一主体、账户和期间,再由出纳核资金、业务核交付与结算、会计核记录及处理依据。未达账项、缺票、跨期和记账错误分别查明原因,保留原始资料和复核结果,不能直接调整一个数字让余额相等。...
2026-09-24 阅读(29) 标签:月末结账资料 银行账面余额差异 未达账项核对 月末往来对账 结账资料交接
新闻资讯
 季度结束不是只看申报结果,还要找数据变化原因 TOP1
-
2
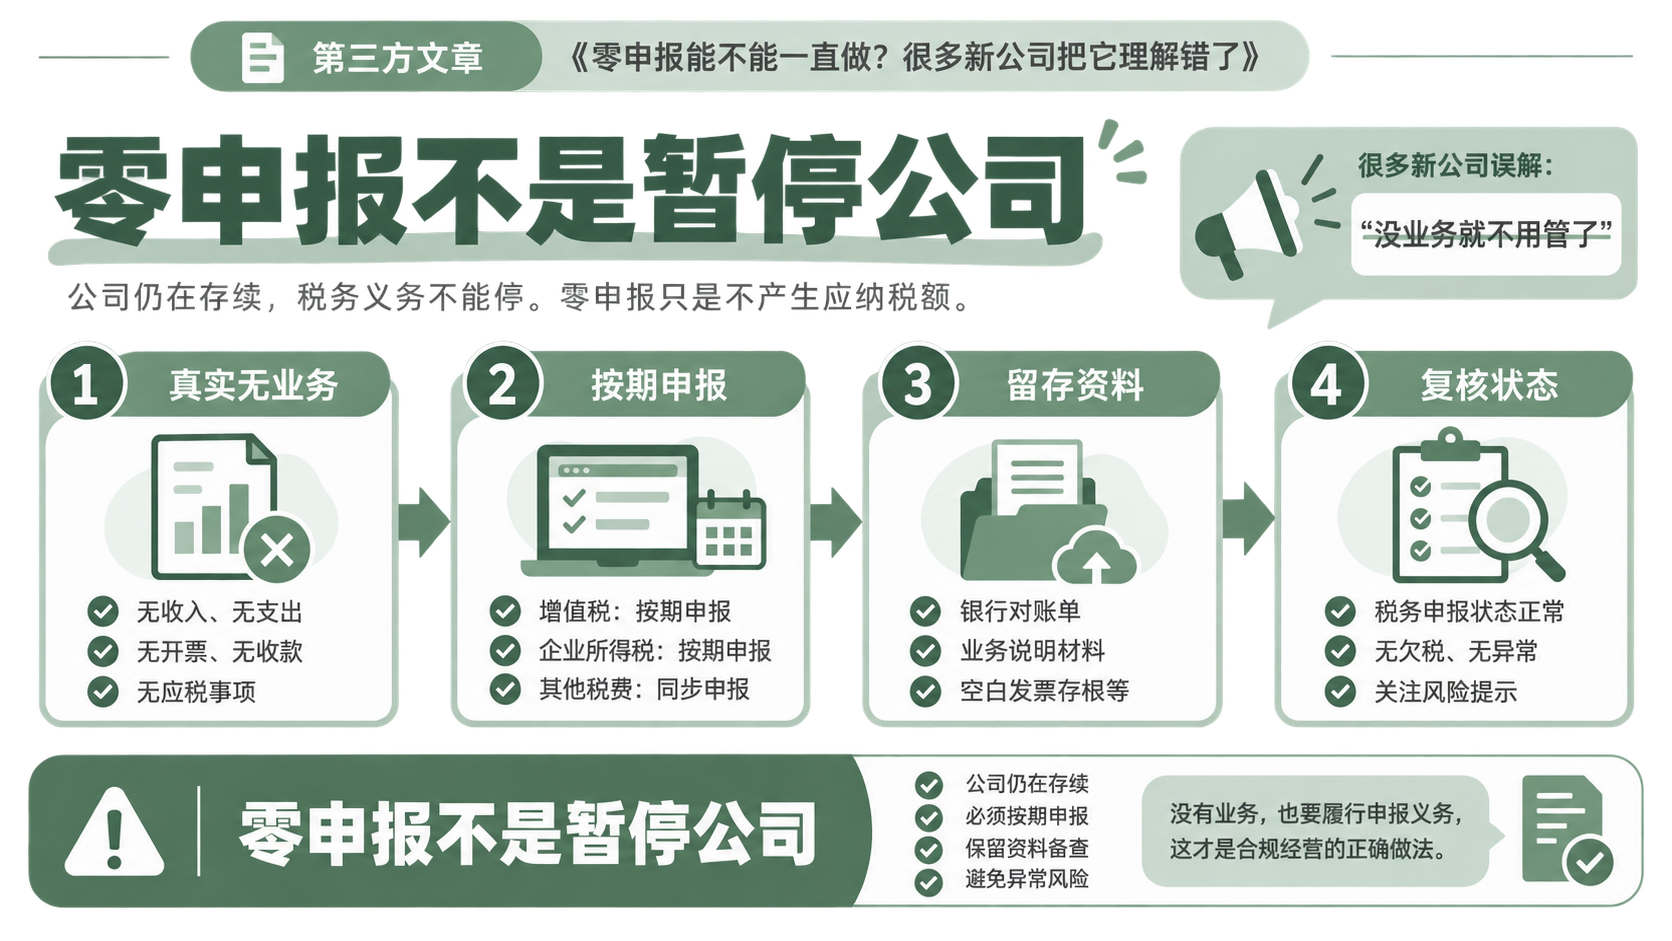 零申报能不能一直做?很多新公司把它理解错了 08-18
-
3
-
4
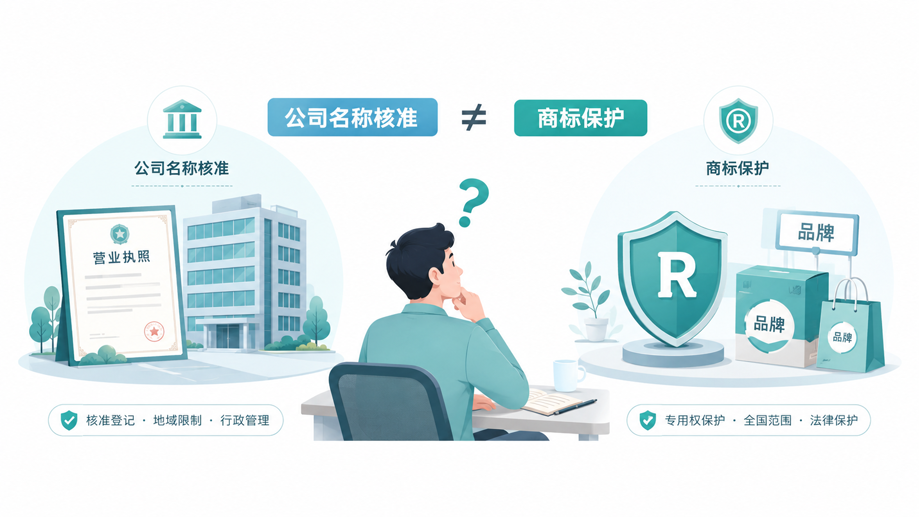 公司名已经核准了,为什么商标还是可能被别人注册? 08-15
-
5
-
6 季度结束不是只看申报结果,还要找数据变化原因 10-16
-
7
 看完代账检查公告,老板该向服务机构核对什么 10-15
-
8 看完代账检查公告,老板该向服务机构核对什么 10-15
-
9